

Paiement mobile CA

- 14.84K Avis
- 3,0
- Téléchargements
- 5 000 000+
Notre avis sur Paiement mobile CA — Visiter Mobxio
J’ai testé Paiement mobile CA dans la situation où cette application a le plus de sens : payer rapidement en magasin avec un téléphone déjà utilisé au quotidien par une seule personne. L’idée est simple, mais son intérêt réel apparaît surtout quand on veut éviter de sortir sa carte bancaire, tout en gardant un geste de paiement court et compréhensible. Développée par Crédit Agricole S.A., cette application gratuite appartient à la catégorie des applications financières et vise avant tout les clients qui souhaitent utiliser leur mobile comme moyen de paiement.
Mon avis est plutôt favorable pour cet usage précis, avec une réserve importante : ce n’est pas une solution universelle pour tout un foyer. Sur un appareil partagé, plusieurs comptes bancaires ou plusieurs utilisateurs, les limites pratiques deviennent plus visibles. L’application peut accompagner une organisation familiale, mais elle ne remplace pas une vraie séparation entre les profils, ni une discussion claire sur la personne autorisée à payer. Pour un usage personnel bien cadré, elle reste cependant directe et facile à comprendre.
Un paiement pratique dans la vraie vie, surtout avec un téléphone personnel
Le scénario le plus convaincant est très ordinaire. Je fais quelques courses, j’arrive en caisse, puis je préfère utiliser mon téléphone plutôt que chercher ma carte dans mon portefeuille. Dans ce contexte, Paiement mobile CA réduit le nombre d’objets à manipuler. Le téléphone est déjà dans la main, et le paiement se déroule comme une extension naturelle de son utilisation quotidienne.
Cette approche est particulièrement appréciable lorsque je transporte peu de choses, lorsque je dois payer rapidement ou lorsque mon portefeuille n’est pas facilement accessible. Elle peut aussi servir de solution de secours si je sors sans ma carte, à condition que le dispositif soit déjà configuré et que la situation de paiement soit compatible avec le service utilisé. Ce dernier point est essentiel : une application de paiement mobile ne transforme pas automatiquement chaque caisse en terminal compatible.
J’ai aussi trouvé intéressant le changement d’habitude qu’elle encourage. Au lieu de considérer le téléphone comme un simple écran pour consulter son compte, on l’utilise comme un outil concret au moment de l’achat. Cela rend le geste plus fluide, mais cela demande aussi davantage de discipline. Un téléphone est plus facile à prêter, à oublier ou à laisser déverrouillé qu’une carte conservée dans un portefeuille.
Dans un foyer, cette différence compte beaucoup. Si chacun possède son propre téléphone et son propre accès bancaire, l’usage peut rester clair : chaque personne paie avec son propre appareil, dans le cadre de son propre compte. En revanche, si un seul téléphone circule entre plusieurs membres de la maison, les frontières deviennent moins évidentes. Je déconseille alors de traiter l’application comme une caisse commune improvisée.
Ce que l’application change par rapport à une carte
Face à une carte bancaire classique, le principal avantage est la disponibilité. La carte demande un objet supplémentaire ; le mobile est souvent déjà présent. Je gagne donc en confort, surtout pour les petites dépenses courantes. Le revers est que le téléphone devient une pièce centrale du paiement : batterie faible, appareil oublié ou accès bloqué peuvent interrompre cette routine.
Par rapport à une application bancaire traditionnelle, Paiement mobile CA a également une fonction plus ciblée. Une application bancaire sert généralement à consulter des opérations, suivre un solde ou gérer son compte, tandis que celle-ci se concentre sur le moment du paiement en magasin. Cette spécialisation est agréable quand je veux aller droit au geste utile, mais elle signifie aussi qu’elle ne doit pas être évaluée comme un outil complet de gestion financière.
Les portefeuilles mobiles intégrés aux systèmes Android ou iOS peuvent sembler plus polyvalents, notamment pour les personnes qui utilisent déjà plusieurs cartes ou plusieurs services de paiement. Leur force est souvent la centralisation. La force de Paiement mobile CA est plutôt sa cohérence avec l’univers Crédit Agricole. Si ma relation bancaire est déjà construite autour de cette banque, une solution dédiée peut sembler plus naturelle qu’un portefeuille généraliste.
Installation, limites du téléphone partagé et organisation du foyer
Le téléchargement est gratuit, et l’application est proposée avec une classification PEGI 3. Cette indication d’âge ne signifie pas qu’un enfant doit l’utiliser seul pour payer. Elle décrit le niveau de contenu de l’application, pas une autorisation financière familiale. Dans mon approche, la question importante n’est donc pas seulement l’âge affiché, mais la personne qui possède le compte bancaire et celle qui garde le contrôle du téléphone.
La version actuelle est la 9.1.3 et elle demande au minimum iOS ou Android en version 11. Avant de prévoir une utilisation familiale, je vérifierais d’abord la compatibilité du téléphone de chaque personne concernée. C’est un détail facile à négliger lorsqu’un parent possède un appareil récent mais qu’un autre membre du foyer utilise un ancien téléphone. Une organisation de paiement ne fonctionne bien que si l’appareil réellement utilisé au magasin peut faire tourner l’application.
Je recommande de commencer par une installation sur le téléphone du titulaire du compte, plutôt que sur un appareil commun. Cela crée une limite simple : le compte reste associé à la personne qui en assume la responsabilité. Si plusieurs adultes doivent payer, mieux vaut réfléchir séparément à leur organisation bancaire et à leur propre appareil, plutôt que de partager un téléphone uniquement pour éviter une seconde installation.
Sur un mobile familial, le risque n’est pas forcément une manipulation complexe. Le problème peut être beaucoup plus banal : une personne croit que le téléphone est prêt à payer, une autre l’a utilisé juste avant, et personne ne sait clairement quel compte ou quelle configuration est active. Dans ce cas, la commodité disparaît. Le paiement mobile devient une source de coordination au lieu de simplifier la caisse.
Une règle simple pour éviter les malentendus
La règle que j’adopterais est la suivante : un téléphone, une personne responsable, un compte clairement identifié. Cette méthode ne prétend pas résoudre toutes les situations, mais elle élimine une grande partie des ambiguïtés. Pour un couple, chacun peut décider s’il préfère utiliser son propre appareil ou réserver le paiement mobile à une seule personne. Pour un parent et un adolescent, il faut distinguer l’accès au téléphone de l’autorisation de dépenser.
Je garderais aussi une carte de secours. Ce n’est pas un échec de l’application, simplement une bonne pratique pour tout moyen de paiement numérique. Un achat important, une batterie presque vide ou un téléphone momentanément indisponible peuvent rendre cette précaution utile. Le paiement mobile est plus confortable lorsqu’il reste un choix, et non l’unique moyen prévu pour sortir de chez soi.
Autre conseil concret : je ferais un premier essai dans un contexte calme, avec une carte ou un autre moyen de paiement à portée de main. Cela permet de vérifier son propre parcours avant de compter dessus dans une file d’attente. Tester la procédure à l’avance est particulièrement utile pour un proche qui n’est pas à l’aise avec les paiements sur téléphone. La meilleure expérience vient d’une préparation courte, pas d’une improvisation au moment de régler.
Coordonner les dépenses sans confondre confort et contrôle
Dans une maison, l’intérêt de Paiement mobile CA dépend beaucoup de la manière dont les dépenses sont réparties. L’application peut faciliter le paiement, mais elle ne décide pas à la place du foyer qui peut acheter quoi. Je la vois donc comme un instrument d’exécution, pas comme un outil de budget partagé ou de gouvernance familiale.
Pour les dépenses courantes, une coordination orale peut suffire : chacun sait quelles courses il doit régler et avec quel compte. Pour des achats plus coûteux, je préfère une confirmation préalable, même si le téléphone est facilement accessible. Le geste sans contact est rapide ; justement pour cette raison, il peut réduire le temps de réflexion avant une dépense. La rapidité est un avantage en caisse, mais elle ne doit pas devenir une permission implicite.
Un cas concret montre bien cette nuance. Un parent peut prêter son téléphone à un adolescent pour acheter quelques produits pendant que la famille se sépare dans un magasin. Techniquement, le téléphone peut être disponible, mais la responsabilité financière reste celle du titulaire. Je conseillerais de définir avant le départ le montant ou le type d’achat autorisé, puis de récupérer immédiatement l’appareil. Ce fonctionnement repose sur la confiance et la communication, pas sur une fonction de contrôle familial que l’application ne présente pas comme son objectif.
Pour un couple qui partage certaines dépenses, l’application peut être agréable si chacun utilise un compte et un appareil dont les responsabilités sont limpides. Elle est moins adaptée si l’on cherche à fusionner automatiquement les dépenses, à attribuer chaque achat à une catégorie ou à gérer un budget commun depuis le même écran. Dans ce cas, une application bancaire plus complète ou un outil de budget partagé serait probablement plus approprié.
Le suivi après l’achat reste aussi important que le geste en caisse
Un paiement rapide peut donner l’impression que la dépense est moins importante qu’avec une carte ou des espèces. Pour éviter cet effet, je prendrais l’habitude de vérifier régulièrement les opérations dans l’environnement bancaire habituel. L’application de paiement sert à régler ; le suivi du budget demande une autre routine. Cette séparation fonctionnelle est saine, car elle évite d’attendre d’un outil spécialisé qu’il fasse le travail d’un gestionnaire financier complet.
Je trouve ce point particulièrement important pour les foyers qui alternent entre plusieurs moyens de paiement. Si une personne paie avec le mobile, une autre avec une carte et une troisième avec des espèces, les dépenses communes peuvent vite devenir difficiles à reconstituer. Paiement mobile CA ne crée pas ce problème, mais sa facilité peut multiplier les petits règlements. Une note immédiate ou un relevé consulté à intervalles réguliers aide à garder une vision réaliste.
Le compromis est donc clair : plus de fluidité au moment de payer, mais davantage de rigueur ensuite si plusieurs personnes utilisent différents moyens. Pour une personne seule, cette charge est faible. Pour une famille, elle mérite d’être intégrée dans l’organisation dès le début.
Âge, confiance et responsabilité autour d’un moyen de paiement
La classification PEGI 3 peut rassurer sur le fait que l’application ne contient pas de contenu problématique pour les jeunes utilisateurs, mais elle ne doit pas être interprétée comme une recommandation d’usage autonome par un enfant. Un moyen de paiement touche directement à l’argent, aux comptes et à la responsabilité du titulaire. Ce sont les règles du foyer et les conditions bancaires applicables qui doivent guider la décision.
Pour un adolescent, je privilégierais une démonstration accompagnée. Le parent peut expliquer le geste, montrer quand il est approprié de payer et rappeler qu’un téléphone n’est pas un portefeuille sans limite. Cette conversation est plus utile qu’une simple installation. Elle apprend aussi à vérifier le montant affiché et à ne pas valider mécaniquement chaque demande de terminal.
Pour une personne âgée ou peu habituée aux applications financières, le mobile peut être pratique, mais uniquement si l’interface et le parcours lui semblent naturels. Je ne conseillerais pas de remplacer immédiatement la carte utilisée depuis longtemps. Une transition progressive est préférable : conserver la carte, faire un premier paiement accompagné, puis laisser la personne décider si elle se sent suffisamment à l’aise.
La confiance doit également inclure la protection physique du téléphone. Un appareil déverrouillé posé sur une table ou prêté sans explication n’offre pas la même maîtrise qu’un téléphone gardé près de soi. Je considère donc la sécurité quotidienne comme une partie intégrante de l’expérience. L’application peut être simple à utiliser, mais la simplicité ne dispense pas de protéger l’appareil et de savoir qui peut y accéder.
Pour qui le choix est pertinent, et pour qui il l’est moins
Je recommande Paiement mobile CA aux clients du Crédit Agricole qui veulent payer en magasin avec leur téléphone, qui utilisent un appareil compatible et qui apprécient une solution centrée sur cet usage. Elle convient bien à la personne qui oublie parfois son portefeuille, qui préfère limiter le nombre d’objets transportés ou qui veut une méthode de paiement plus immédiate dans ses achats habituels.
Je serais plus réservé pour quelqu’un qui change souvent de banque, utilise plusieurs comptes ou veut rassembler différentes cartes dans un seul portefeuille numérique. Dans ce cas, une solution mobile plus générale peut offrir une organisation plus souple. Je la déconseille également comme outil principal pour un téléphone partagé entre de nombreux membres d’un foyer, car la responsabilité du compte et l’historique des dépenses deviennent moins lisibles.
Les utilisateurs qui recherchent une application complète de finances personnelles devraient aussi regarder ailleurs ou conserver leur application bancaire en complément. Paiement mobile CA n’a pas besoin de tout faire pour être utile : sa valeur vient de son rôle précis. Mais il faut l’adopter pour ce rôle, sans attendre un tableau de budget familial ou une gestion multi-utilisateur.
Mon verdict pour un usage individuel ou familial
Avec plus de cinq millions d’installations et une moyenne de 3,0 issue d’environ trente-six mille évaluations, Paiement mobile CA occupe une place déjà bien visible dans les usages de paiement mobile. Ces chiffres montrent une adoption réelle, mais ils ne remplacent pas mon conseil principal : choisir l’application pour son besoin concret, pas pour sa popularité. Les quelque quinze mille avis publiés peuvent refléter des expériences variées, et le paiement dépend toujours du téléphone, du compte et du contexte d’utilisation.
Après l’avoir examinée comme outil de paiement, je retiens une expérience assez claire : elle est pertinente lorsque je veux régler un achat en magasin avec mon téléphone et que mon organisation bancaire est déjà compatible avec cet usage. La gratuité enlève un obstacle évident à l’essai, tandis que la version actuelle et la compatibilité minimale indiquent qu’il faut tout de même vérifier l’appareil avant de compter dessus.
Pour un foyer, mon verdict est plus nuancé. Je ne ferais pas de cette application un compte familial posé sur un téléphone commun. Je l’utiliserais plutôt dans un cadre individuel, avec des règles simples si un proche doit exceptionnellement prendre l’appareil. Un parent peut accompagner un jeune utilisateur, un couple peut se coordonner, mais chacun doit savoir quel compte est engagé et qui assume la dépense.
Le meilleur usage de Paiement mobile CA est un paiement personnel, préparé et maîtrisé, pas un portefeuille partagé sans règles. Si cette distinction correspond à votre quotidien, l’application peut réellement simplifier le passage en caisse. Si vous cherchez surtout une gestion collective, plusieurs cartes ou un suivi financier détaillé, une application bancaire plus large ou un portefeuille mobile généraliste sera probablement un meilleur complément.
En résumé, je la conseillerais à un client du Crédit Agricole qui veut remplacer ponctuellement la carte par son téléphone, tout en gardant une solution de secours. Elle fait bien ce travail ciblé, mais son intérêt diminue dès que l’on lui demande de gérer les frontières entre plusieurs utilisateurs. Pour moi, c’est une application pratique quand la responsabilité reste aussi simple que le geste de paiement.
Les meilleurs aspects de Paiement mobile CA
Points à garder à l’esprit concernant Paiement mobile CA
Vous ne voulez pas lire l’intégralité de l’avis ?
Appuyez sur le bouton Télécharger
FAQ sur Paiement mobile CA
Qu’est-ce que Paiement mobile CA et à quoi sert cette application ?
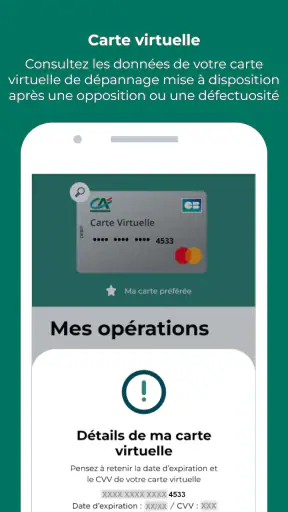
Paiement mobile CA est une application de paiement proposée par Crédit Agricole. Elle permet généralement de régler des achats avec un smartphone compatible, en utilisant une carte bancaire éligible enregistrée dans l’application ou dans un portefeuille mobile pris en charge. Avant le téléchargement, vérifiez que votre caisse régionale, votre carte et votre appareil sont bien compatibles avec le service.
Comment ajouter une carte bancaire dans Paiement mobile CA ?
Après l’installation, l’ajout d’une carte s’effectue habituellement depuis l’espace de paiement ou de gestion des cartes. L’application peut demander une authentification renforcée, comme un code reçu par SMS, une validation dans l’application bancaire ou une confirmation auprès du Crédit Agricole. Les étapes exactes peuvent varier selon votre caisse régionale, le type de carte et le modèle de téléphone utilisé.
Paiement mobile CA est-elle compatible avec tous les téléphones ?
Non, la compatibilité dépend du système d’exploitation, de la version installée, de la présence du NFC et des dispositifs de sécurité du téléphone. Un appareil ancien, modifié ou déverrouillé peut ne pas être accepté. Il est également nécessaire d’utiliser une version officielle d’Android ou d’iOS et de maintenir l’application ainsi que le système à jour pour bénéficier d’un fonctionnement optimal.
Le paiement avec Paiement mobile CA est-il sécurisé ?
L’application s’appuie généralement sur plusieurs protections, notamment l’authentification du téléphone, le verrouillage biométrique ou un code, ainsi que la tokenisation des données de carte lors des paiements sans contact. Cela signifie que les informations bancaires complètes ne sont pas forcément transmises au commerçant. Malgré ces protections, ne partagez jamais vos codes et bloquez rapidement votre appareil en cas de perte.
Quels sont les frais et les limites liés à Paiement mobile CA ?
L’utilisation de Paiement mobile CA est souvent incluse sans frais supplémentaires pour les clients disposant d’une carte éligible, mais les conditions peuvent différer selon l’offre bancaire et la caisse régionale. Les limites de paiement restent généralement liées à la carte, au terminal du commerçant et aux règles du sans-contact. Consultez la tarification officielle avant de l’utiliser régulièrement.













